Soutenir les économies locales par la microfinance rurale
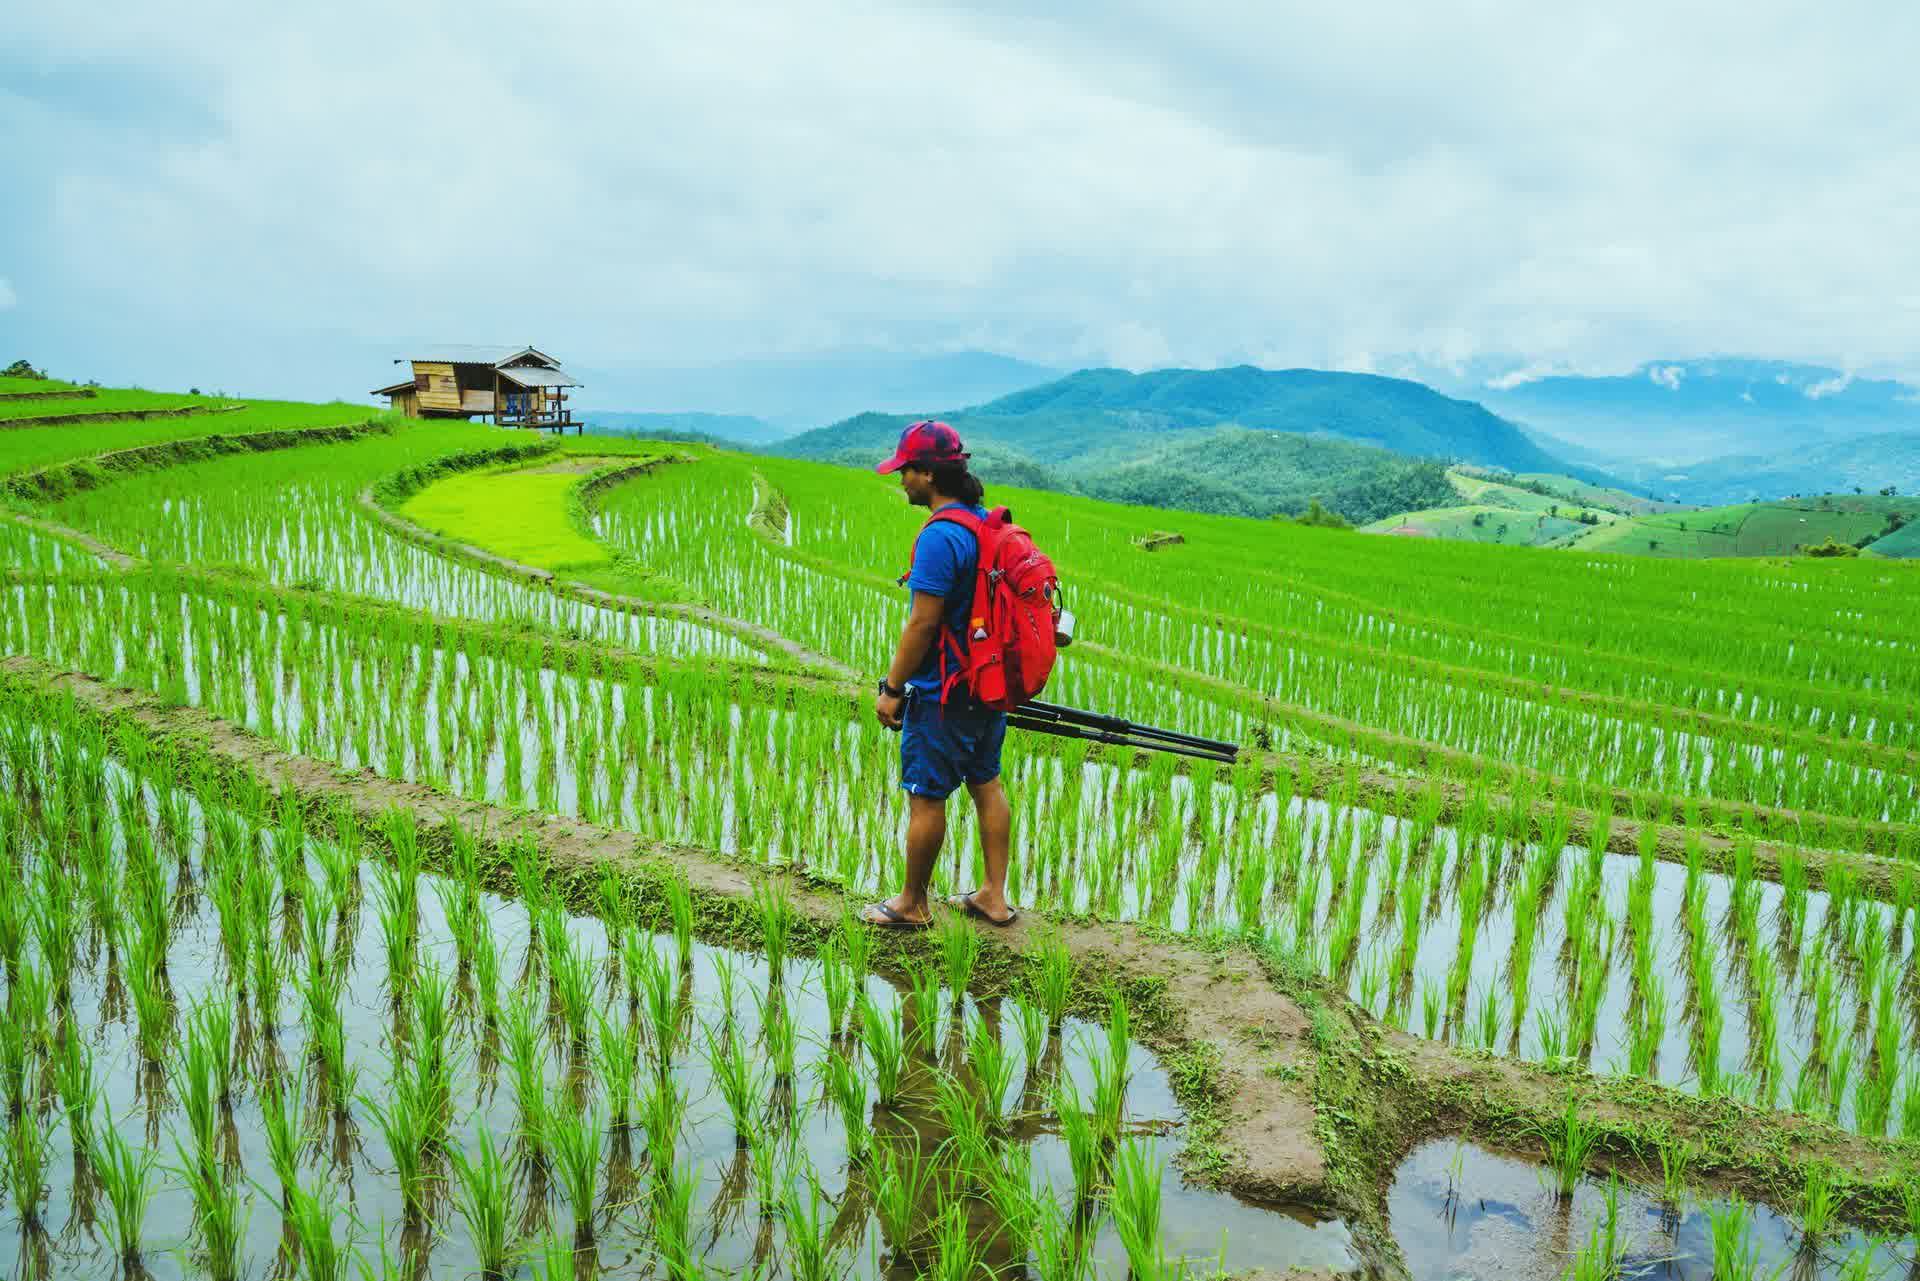
La microfinance rurale occupe une place essentielle dans les stratégies de développement, en particulier dans les pays où les zones rurales concentrent la majorité de la population active et une part significative des déficits de pauvreté. L’accès limité aux services financiers traditionnels, conjugué à la faiblesse des infrastructures économiques, prive souvent les ménages ruraux des moyens nécessaires pour investir dans des activités productives, améliorer leur résilience et diversifier leurs sources de revenus. Dans ce contexte, la microfinance apparaît comme un instrument de transformation, capable de renforcer l’autonomisation économique, de soutenir les initiatives locales et de stimuler des dynamiques territoriales durables. Les institutions internationales soulignent que l’extension de services financiers inclusifs en milieu rural constitue une condition fondamentale pour améliorer la sécurité alimentaire, stimuler la croissance et consolider la cohésion sociale.
Développement
1. Un outil essentiel pour l’inclusion financière des populations rurales
La microfinance rurale offre une réponse adaptée aux besoins des ménages et des petits exploitants agricoles qui demeurent exclus du système bancaire classique. En raison de l’absence de garanties formelles, de revenus saisonniers et de l’éloignement géographique, les zones rurales sont souvent considérées comme des segments à haut risque. Les dispositifs de microcrédit, d’épargne communautaire, de micro-assurance et de financement solidaire permettent de contourner ces obstacles en offrant des services flexibles, accessibles et adaptés au cycle agricole. Cette inclusion financière contribue à briser le cercle de la pauvreté structurelle et à renforcer la capacité des ménages à planifier, investir et se protéger contre les aléas climatiques ou économiques.
2. Accélérer le développement économique local par le financement des activités productives
En apportant des ressources financières aux petits entrepreneurs, aux agriculteurs et aux coopératives, la microfinance rurale stimule la création d’activités génératrices de revenus et renforce les chaînes de valeur locales. Elle facilite l’accès aux intrants agricoles, l’acquisition d’équipements, l’amélioration de la transformation artisanale et la diversification des productions. Ce financement adapté permet de dynamiser les marchés locaux, d’améliorer la productivité et de renforcer la compétitivité des territoires ruraux. Les effets multiplicateurs sont significatifs : les revenus augmentent, la demande intérieure se développe, et les interactions économiques locales créent de nouvelles opportunités d’emploi.
3. Un levier d’autonomisation sociale, féminine et communautaire
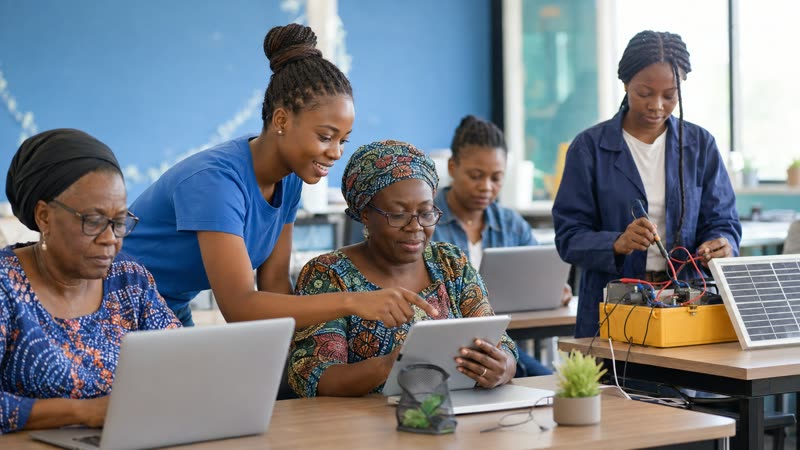
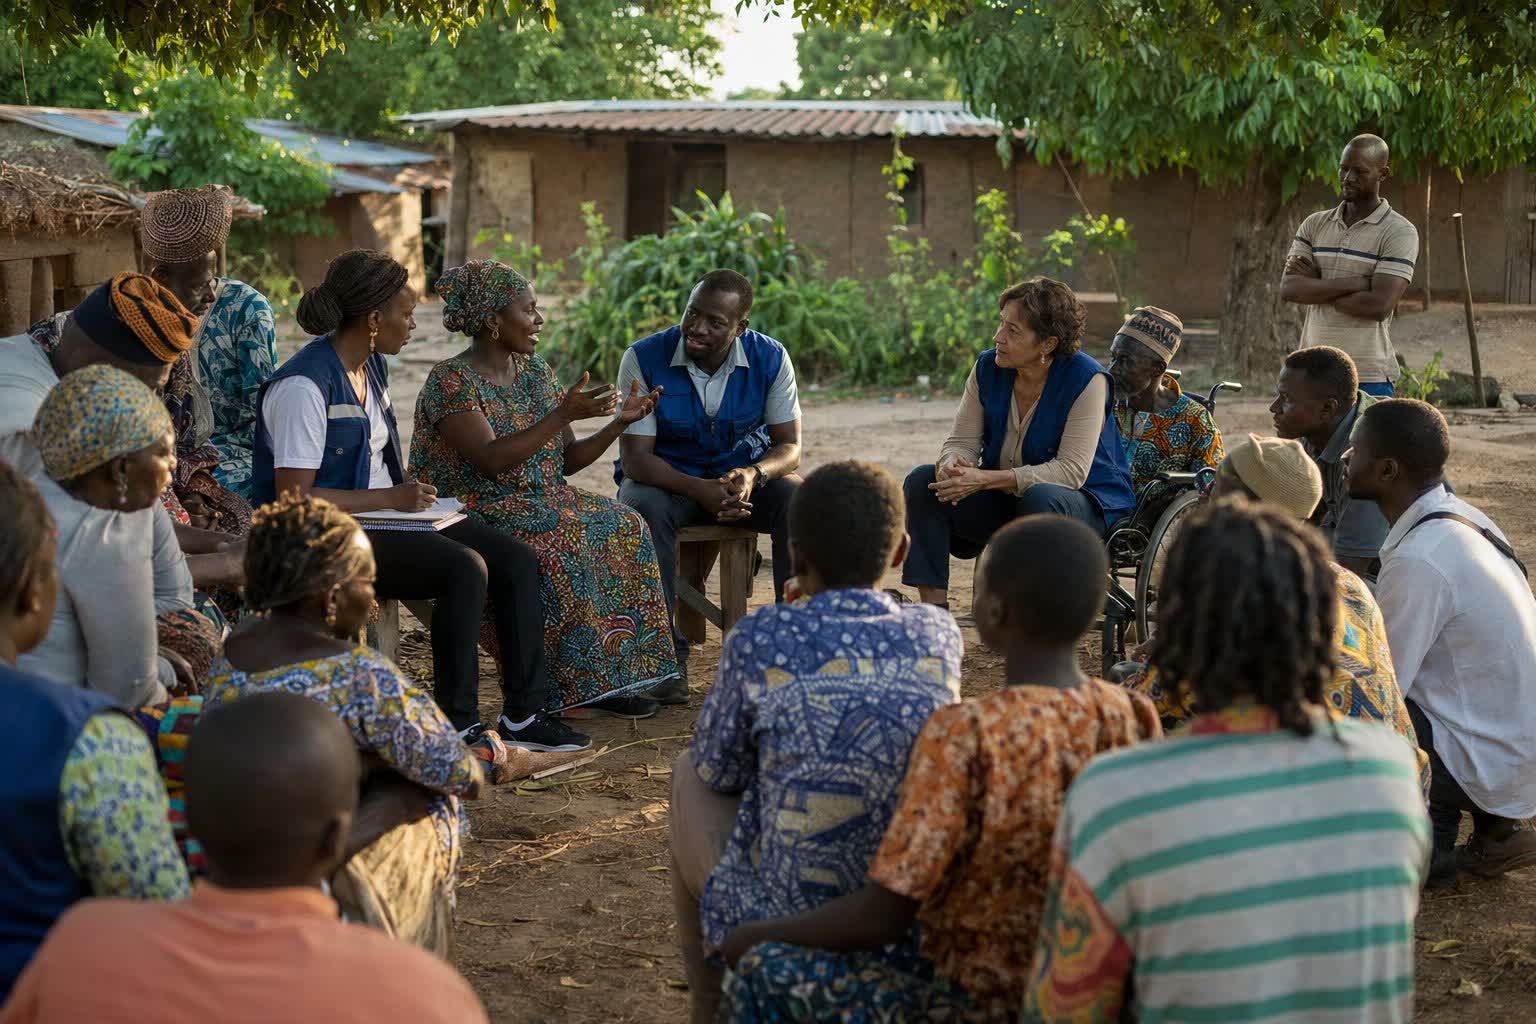
La microfinance rurale joue un rôle déterminant dans l’autonomisation sociale, notamment des femmes, qui représentent une proportion importante des bénéficiaires. En leur donnant accès au crédit, à l’épargne et à des formations adaptées, elle favorise la création d’activités, l’indépendance économique et une participation accrue à la prise de décision communautaire. Ces dynamiques renforcent la cohésion sociale, réduisent les inégalités et accroissent la résilience des ménages. Les solutions de finance inclusive, lorsqu’elles intègrent des programmes de renforcement des capacités, transforment la microfinance en instrument de changement social durable.
4. Les conditions institutionnelles et économiques pour une microfinance rurale durable
La consolidation de la microfinance rurale nécessite un environnement institutionnel robuste, caractérisé par une régulation adaptée, des mécanismes de protection des clients, des dispositifs de garantie et des partenariats public-privé efficaces. Les institutions financières doivent disposer de capacités techniques solides, de systèmes d’information performants et de modèles économiques viables pour opérer dans les zones rurales. Les organisations internationales recommandent également de renforcer les infrastructures physiques, l’accès à l’énergie, les réseaux numériques et les services de vulgarisation agricole. La durabilité de la microfinance dépend de la combinaison entre inclusion, prudence financière et ancrage territorial.
Conclusion
La microfinance rurale constitue un instrument majeur pour soutenir les économies locales, renforcer la résilience des ménages et réduire la pauvreté dans les zones rurales. En offrant des services financiers adaptés aux réalités territoriales, elle permet de stimuler les activités productives, d’améliorer la sécurité alimentaire et de favoriser une croissance plus inclusive. Sa réussite repose sur un cadre institutionnel cohérent, des innovations adaptées, des partenariats stratégiques et une gouvernance sensible aux besoins des populations rurales. Soutenir la microfinance rurale revient à investir dans le développement territorial, à valoriser le potentiel des communautés locales et à consolider les bases d’un développement durable et équitable.
Description accrocheuse
Cet article examine le rôle stratégique de la microfinance rurale dans la dynamisation des économies locales et la réduction des vulnérabilités socio-économiques. Il montre comment des dispositifs financiers adaptés peuvent transformer les territoires ruraux en moteurs de développement durable.
Angle / Description
L’article analyse la microfinance rurale comme instrument de développement, en explorant ses impacts économiques, sociaux et institutionnels, ainsi que les conditions nécessaires pour garantir son efficacité. Il s’appuie sur les cadres d’analyse de la Banque mondiale, du PNUD, de la FAO et des ODD, en mettant en perspective les enjeux liés à la pauvreté, l’inclusion financière et la résilience économique.